Domain altersabhängige-makuladegeneration.de kaufen?
Wir ziehen mit dem Projekt
altersabhängige-makuladegeneration.de um.
Sind Sie am Kauf der Domain
altersabhängige-makuladegeneration.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain altersabhängige-makuladegeneration.de kaufen?
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **

Ähnliche Suchbegriffe für Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
Centrovision Makula Omega-3 KapselnAnwendungsgebiet von Centrovision Makula Omega-3 KapselnCentrovision Makula Omega-3 Kapseln sind ein Nahrungsergänzungsmittel mit Vitamin C, Vitamin E, Zink, Kupfer, Omega-3-Fettsäuren, Lutein und Zeaxanthin. Nährstoffe – zur Erhaltung der Sehkraft Die Zusammensetzung von CentroVision® Makula Omega 3 wurde aus ernährungswissenschaftlichen Gesichtspunkten sorgfältig abgestimmt und bietet eine wertvolle Unterstützung in der Ergänzung von spezifischen Nährstoffen, die zur Sehkraft und zum Schutz der Zellen vor oxidativem Stress beitragen. Zink trägt zur Erhaltung der Sehkraft bei. Docosahexaensäure (DHA) – Bestandteil der Omega-3-Fettsäuren – trägt ebenfalls zur Erhaltung der Sehkraft bei. Dieser positive Effekt tritt bei einer täglichen Zufuhr von 250 mg DHA ein. Die Makula – der gelbe Fleck Die Makula ist als kleiner gelber Fleck (lateinisch: macula lutea) im hinteren und zentralen Bereich der Netzhaut sichtbar und weist die höchste Dichte an Sehzellen (Photorezeptoren) auf. Die typische Gelb-Färbung in diesem winzigen Areal wird durch das eingelagerte Pigment, die Carotinoide Lutein und Zeaxanthin, hervorgerufen. Omega-3-Fettsäuren – Bausteine der Sehkraft Omega-3-Fettsäuren sind Bausteine für die Gesunderhaltung des menschlichen Organismus. Als Bestandteil der Sehzellen und der Netzhaut haben sie speziell für die Sehkraft elementare Aufgaben. Sie müssen allerdings regelmäßig über die Nahrung aufgenommen werden, da der Körper sie nicht ohne weiteres selbst herstellen kann. Zur Erhaltung der normalen Sehkraft ist deshalb die Omega-3-Fettsäure Docosahexaensäure (DHA) sehr wichtig. Die positive Wirkung stellt sich bei 250 mg DHA ein. CentroVision® Makula Omega 3 ist somit eine wertvolle Quelle dieser essentiellen Omega-3-Fettsäure. Freie Radikale – Stress für die Zellen Die Freisetzung von freien Radikalen kann viele Ursachen in unserem täglichen Leben haben, wie z.B. eine unau25,46 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Beh Makula Extra 60 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel Makula extra Kapseln Verwendung/Anwendung/Verzehrempfehlung: 2 Kapseln täglich mit reichlich Flüssigkeit zu immer der gleichen Mahlzeit einnehmen. Nährwertdeklaration: Nährstoffe pro 100 g pro Tagesportion (2 Kapseln) %NRV* Vitamin E 12.000 mg 130 mg 1083% Vitamin C 23.000 mg 250 mg 313% Vitamin B6 2.300 mg 25 mg 1786% Folsäure 45.000 mg 500 μg 250% Vitamin B12 45.000 mg 500 μg 20000% Zink 2.300 mg 25 mg 250% Kupfer 180 mg 2,0 mg 200% astaxanthinreiches Oleoresin, davon: 7.207 mg 80 mg ** o Astaxanthin 360 mg 4,0 mg ** Marigold-Blütenextrakt, davon: 4.505 mg 50 mg ** o Lutein, davon: 901 mg 10 mg ** o Zeaxanthin 112.613 μg 1,25 mg ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: D-Alpha-Tocopherylacetat, L-Ascorbinsäure, Kapselhülle (Hydroxypropylmethylcellulose), Zink-bisglycinat, astaxanthinreiches Oleoresin aus der Alge Haematococcus pluvialis, Marigold-Blütenextrakt, Pyridoxinhydrochlorid, Trennmittel (Magnesiumsalze der Speisefettsäuren, Siliciumdioxid), Kupferbisglycinat, (6S)-5-Methyltetrahydrofolsäure Calciumsalz, Methylcobalamin. Allergene: keine Nettofüllmenge: 60 Kapseln = 66,6 g Aufbewahrungsbedingungen: Packung bitte trocken, lichtgeschützt und bei Raumtemperatur (max. 25°C) lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Bioenergy Healthcare GmbH Franz-Marc-Str. 4 50999 Köln Telefon: ჽ 221 13 99 69 810 Telefax: ჽ 221 13 99 69 811 www.bioenergy-healthcare.de Weitere Hinweise: Auf weitere zinkhaltige Nahrungsergänzungsmittel sollte verzichtet werden. Für Veganer geeignet. Ohne Farbstoffe. Kann aus produktionstechnischen Gründen sehr geringe Spuren von Gluten, Krebstieren, Ei, Fisch, Soja, Milch, Schalenfrüchten und Lupinen enthalten. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: Angaben der Packungsbeilage Stand: 11/202426,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **


Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
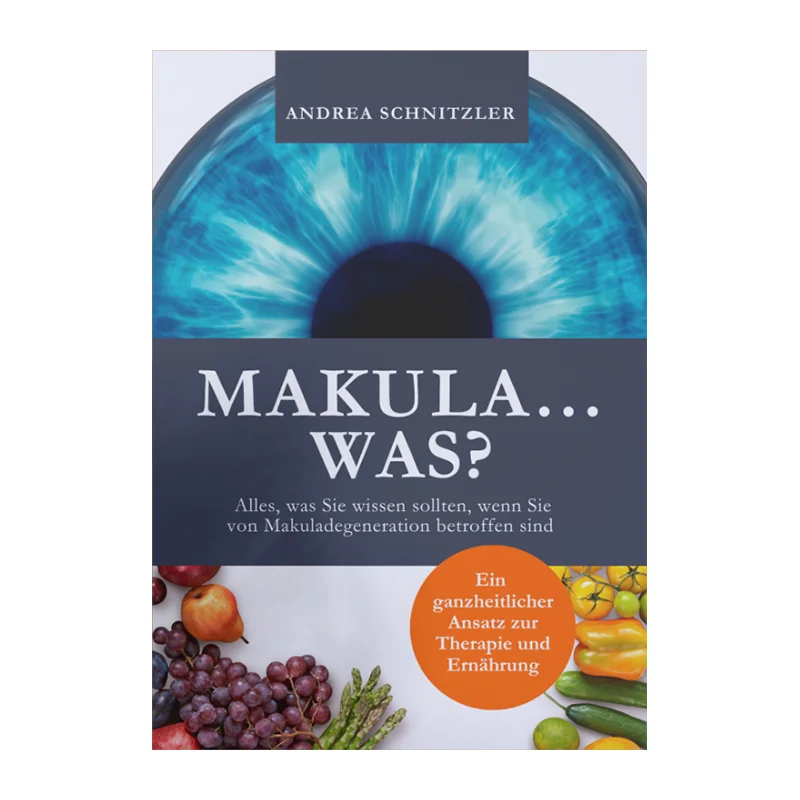
Andrea Schnitzler MAKULA...WAS?, Für Makuladegeneration BetroffeneMAKULA...WAS? Diagnose Makuladegeneration - was nun?Die Nachricht trifft viele wie ein Schock: Ob trockene oder feuchte Makuladegeneration - oft überwiegen zunächst Lähmung, Angst und Unsicherheit. Dieses Buch richtet sich an alle, die nicht tatenlos abwarten möchten, sondern ihre Augengesundheit aktiv in die eigene Hand nehmen wollen.Es erwartet Sie keine Zauberlösung, sondern ein klar strukturierter, leicht verständlicher Leitfaden, der die Zusammenhänge zwischen Sehkraft, Lebensstil, Ernährung und wichtigen Blutwerten aufzeigt.Ein unverzichtbarer Begleiter für alle, die ihre Augen durch bewusste Entscheidungen stärken und schützen möchten.Dipl. Ökotrophologin Andrea Schnitzler, Heilpraktikerin und Fachkosmetikerin, Autorin, Inhaberin und Gründerin von Kosmetikfuchs.de mit über 30 Jahren Erfahrung, gibt in »MAKULA... WAS?« ihr Wissen weiter. Sie erklärt wissenschaftliche Grundlagen einfach und verknüpft sie mit bewährten, ganzheitlichen Strategien, die sich leicht in den Alltag integrieren lassen.Im Mittelpunkt steht ein integrativer Ansatz: durch gezielte Ernährung, Anpassungen im Lebensstil und natürliche Methoden die Regulationskraft der Augen zu unterstützen. Ein praktischer Ernährungsbaukasten und konkrete Therapieansätze machen die Umsetzung einfach - für alle, die selbst etwas bewegen wollen.In diesem Buch finden Sie:- Erprobte Strategien zur Förderung der Augengesundheit- Verständlich aufbereitete wissenschaftliche Erkenntnisse- Ganzheitliche Ansätze zur sinnvollen Ergänzung schulmedizinischer Therapien- Praktische Tipps zur Optimierung von Ernährung und LebensstilStärken Sie die Regulationsfähigkeit Ihrer Augen. Wissen ist der erste Schritt zu besserer Sehkraft, denn unsere Augen sind weit stärker mit dem gesamten Körper verbunden als viele ahnen.Starten Sie jetzt, denn Wissen ist der erste Schritt zu mehr Klarheit und Lebensqualität! Buchinformationen: Seitenanzahl: 188 Seiten Sprache: DeutschErscheinungsdatum: 12. Mai 2024 ISBN: 979-832119997819,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beh Makula Extra KapselnAnwendungsgebiet von Beh Makula Extra KapselnBeh Makula Extra Kapseln enthält wertvolle Mikronährstoffe: Zink für Sehkraft & Vitamin C für oxidativen Schutzbeh Makula extra ist ein Nahrungsergänzungsmittel mit einer speziellen Auswahl von Mikronährstoffen für das Auge und zum Schutz vor oxidativem Stress.beh Makula extra enthält eine auf wissenschaftlichen Erkenntnissen beruhende Auswahl von Mikronährstoffen. Hauptbestandteil ist ein patentierter Vitaminkomplex aus B6, B12 und Folsäure, kombiniert mit Astaxanthin und Lutein plus Kupfer, Zink, Vitamin C und E.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Beh Makula Extra Kapseln:D-Alpha-Tocopherylacetat, L-Ascorbinsäure, Kapselhülle (Hydroxypropylmethylcellulose), Zinkbisglycinat, astaxanthinreiches Oleoresin aus der Alge Haematococcus pluvialis, Marigoldblütenextrakt, Pyridoxinhydrochlorid, Trennmittel (Magnesiumsalze der Speisefettsäuren, Siliciumdioxid), Kupferbisglycinat, (6S)-5-Methyltetrahydrofolsäure Calciumsalz, Methylcobalamin.DosierungVerzehrempfehlung von Beh Makula Extra Kapseln:2 Kapseln täglich mit etwas Flüssigkeit zu immer der gleichen Mahlzeit verzehren.HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung sowie eine gesunde Lebensweise. Die angegebene tägliche Verzehrmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Packungbitte trocken, lichtgeschützt und bei Raumtemperatur (max. 25°C) lagern. Die, auf der Faltschachtel, angegebene Haltbarkeit gilt nur für das unbeschädigte und sachgerecht gelagerte Produkt. Beh Makula Extra Kapseln können in Ihrer Versandapotheke www.juvalis.de erworben werden.63,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Centrovision Makula Omega-3 KapselnAnwendungsgebiet von Centrovision Makula Omega-3 KapselnCentrovision Makula Omega-3 Kapseln sind ein Nahrungsergänzungsmittel mit Vitamin C, Vitamin E, Zink, Kupfer, Omega-3-Fettsäuren, Lutein und Zeaxanthin. Nährstoffe – zur Erhaltung der Sehkraft Die Zusammensetzung von CentroVision® Makula Omega 3 wurde aus ernährungswissenschaftlichen Gesichtspunkten sorgfältig abgestimmt und bietet eine wertvolle Unterstützung in der Ergänzung von spezifischen Nährstoffen, die zur Sehkraft und zum Schutz der Zellen vor oxidativem Stress beitragen. Zink trägt zur Erhaltung der Sehkraft bei. Docosahexaensäure (DHA) – Bestandteil der Omega-3-Fettsäuren – trägt ebenfalls zur Erhaltung der Sehkraft bei. Dieser positive Effekt tritt bei einer täglichen Zufuhr von 250 mg DHA ein. Die Makula – der gelbe Fleck Die Makula ist als kleiner gelber Fleck (lateinisch: macula lutea) im hinteren und zentralen Bereich der Netzhaut sichtbar und weist die höchste Dichte an Sehzellen (Photorezeptoren) auf. Die typische Gelb-Färbung in diesem winzigen Areal wird durch das eingelagerte Pigment, die Carotinoide Lutein und Zeaxanthin, hervorgerufen. Omega-3-Fettsäuren – Bausteine der Sehkraft Omega-3-Fettsäuren sind Bausteine für die Gesunderhaltung des menschlichen Organismus. Als Bestandteil der Sehzellen und der Netzhaut haben sie speziell für die Sehkraft elementare Aufgaben. Sie müssen allerdings regelmäßig über die Nahrung aufgenommen werden, da der Körper sie nicht ohne weiteres selbst herstellen kann. Zur Erhaltung der normalen Sehkraft ist deshalb die Omega-3-Fettsäure Docosahexaensäure (DHA) sehr wichtig. Die positive Wirkung stellt sich bei 250 mg DHA ein. CentroVision® Makula Omega 3 ist somit eine wertvolle Quelle dieser essentiellen Omega-3-Fettsäure. Freie Radikale – Stress für die Zellen Die Freisetzung von freien Radikalen kann viele Ursachen in unserem täglichen Leben haben, wie z.B. eine unau25,46 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Ähnliche Suchbegriffe für Körperschaftsteuer
-
Beh Makula Extra 60 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel Makula extra Kapseln Verwendung/Anwendung/Verzehrempfehlung: 2 Kapseln täglich mit reichlich Flüssigkeit zu immer der gleichen Mahlzeit einnehmen. Nährwertdeklaration: Nährstoffe pro 100 g pro Tagesportion (2 Kapseln) %NRV* Vitamin E 12.000 mg 130 mg 1083% Vitamin C 23.000 mg 250 mg 313% Vitamin B6 2.300 mg 25 mg 1786% Folsäure 45.000 mg 500 μg 250% Vitamin B12 45.000 mg 500 μg 20000% Zink 2.300 mg 25 mg 250% Kupfer 180 mg 2,0 mg 200% astaxanthinreiches Oleoresin, davon: 7.207 mg 80 mg ** o Astaxanthin 360 mg 4,0 mg ** Marigold-Blütenextrakt, davon: 4.505 mg 50 mg ** o Lutein, davon: 901 mg 10 mg ** o Zeaxanthin 112.613 μg 1,25 mg ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: D-Alpha-Tocopherylacetat, L-Ascorbinsäure, Kapselhülle (Hydroxypropylmethylcellulose), Zink-bisglycinat, astaxanthinreiches Oleoresin aus der Alge Haematococcus pluvialis, Marigold-Blütenextrakt, Pyridoxinhydrochlorid, Trennmittel (Magnesiumsalze der Speisefettsäuren, Siliciumdioxid), Kupferbisglycinat, (6S)-5-Methyltetrahydrofolsäure Calciumsalz, Methylcobalamin. Allergene: keine Nettofüllmenge: 60 Kapseln = 66,6 g Aufbewahrungsbedingungen: Packung bitte trocken, lichtgeschützt und bei Raumtemperatur (max. 25°C) lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Bioenergy Healthcare GmbH Franz-Marc-Str. 4 50999 Köln Telefon: ჽ 221 13 99 69 810 Telefax: ჽ 221 13 99 69 811 www.bioenergy-healthcare.de Weitere Hinweise: Auf weitere zinkhaltige Nahrungsergänzungsmittel sollte verzichtet werden. Für Veganer geeignet. Ohne Farbstoffe. Kann aus produktionstechnischen Gründen sehr geringe Spuren von Gluten, Krebstieren, Ei, Fisch, Soja, Milch, Schalenfrüchten und Lupinen enthalten. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: Angaben der Packungsbeilage Stand: 11/202426,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.